医療費控除は10万円以下だと意味ない?戻る条件と大損を防ぐ新常識
「年間の医療費が10万円に届かなかったから、確定申告しても1円も戻らない」と思い込み、手元の領収書をゴミ箱へ捨てていないでしょうか。確定申告の時期を迎えるたびに、税務署の相談窓口や街の税理士事務所では、制度の思い込みによって数千円から数万円もの還付金をみすみす手放している納税者の姿が散見されます。
所得税法における医療費控除の足切りラインは、すべての国民に一律10万円が課されているわけではありません。年収条件や世帯合算、ドラッグストアで購入した対象医薬品の特例制度を正しく把握していれば、年間支出が10万円未満であっても正当に税金を取り戻し、翌年の住民税を軽減させることが可能です。知らずに放置すれば確実に家計が損をする、控除の真実と具体的な損益分岐点を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:総所得金額200万円未満(給与年収約297万円以下)であれば、医療費が10万円以下でも「所得の5%」を超えた支出分がすべて控除対象になる。
- 要点2:生計を一にする家族全員分の医療費合算や通院交通費の計上により、世帯単位でハードルを突破して還付金を最大化できる。
- 要点3:市販薬の購入が年間1万2,000円を超えている場合は「セルフメディケーション税制」を選択可能で、過去5年分まで遡って還付請求できる。
【真相解明】医療費控除は10万円以下だと意味ない?大損を防ぐ決定的なボーダーライン
ネット上のQ&AサイトやSNSで頻繁に目にする「医療費控除は年間10万円を超えなければ意味がない」という言説は、税法上、完全な誤りです。国税庁が定める所得税法第73条において、医療費控除の足切り額には明確な二重基準が設けられています。
具体的には、「その年に支払った医療費の総額(保険金等で補填された額を除く)」から差し引く基準額は、「10万円」または「総所得金額等の5パーセント」のいずれか低い方と法律で規定されています。つまり、総所得金額200万円未満の納税者であれば、医療費控除の5パーセント基準が自動的に適用されるため、支払った医療費が10万円未満であっても控除が成立し、税金が手元に戻ってきます。
ここで重要な指標となるのが「額面の給与年収」と「総所得金額等」の区分です。会社員やパート勤務の方で収入が給与のみの場合、額面給与から給与所得控除を差し引いた後の金額が総所得金額等に該当します。計算上、給与収入が約297万円以下であれば、総所得金額等は200万円を下回ります。
例えば、年収180万円(給与所得控除後の総所得金額116万円)で働く単身者の場合、足切りラインは10万円ではなく「116万円 × 5% = 5万8,000円」まで下がります。この方が1年間に合計8万円の医療費を支払っていた場合、差額の2万2,000円が正当な控除対象となるわけです。「10万円に達していないから無意味」と自己判断して申請を放棄することは、法律が認めた正当な還付権利を自ら放棄している状態にほかなりません。
【実額シミュレーション】パート・共働き・単身でいくら戻る?住民税の減税効果まで徹底試算
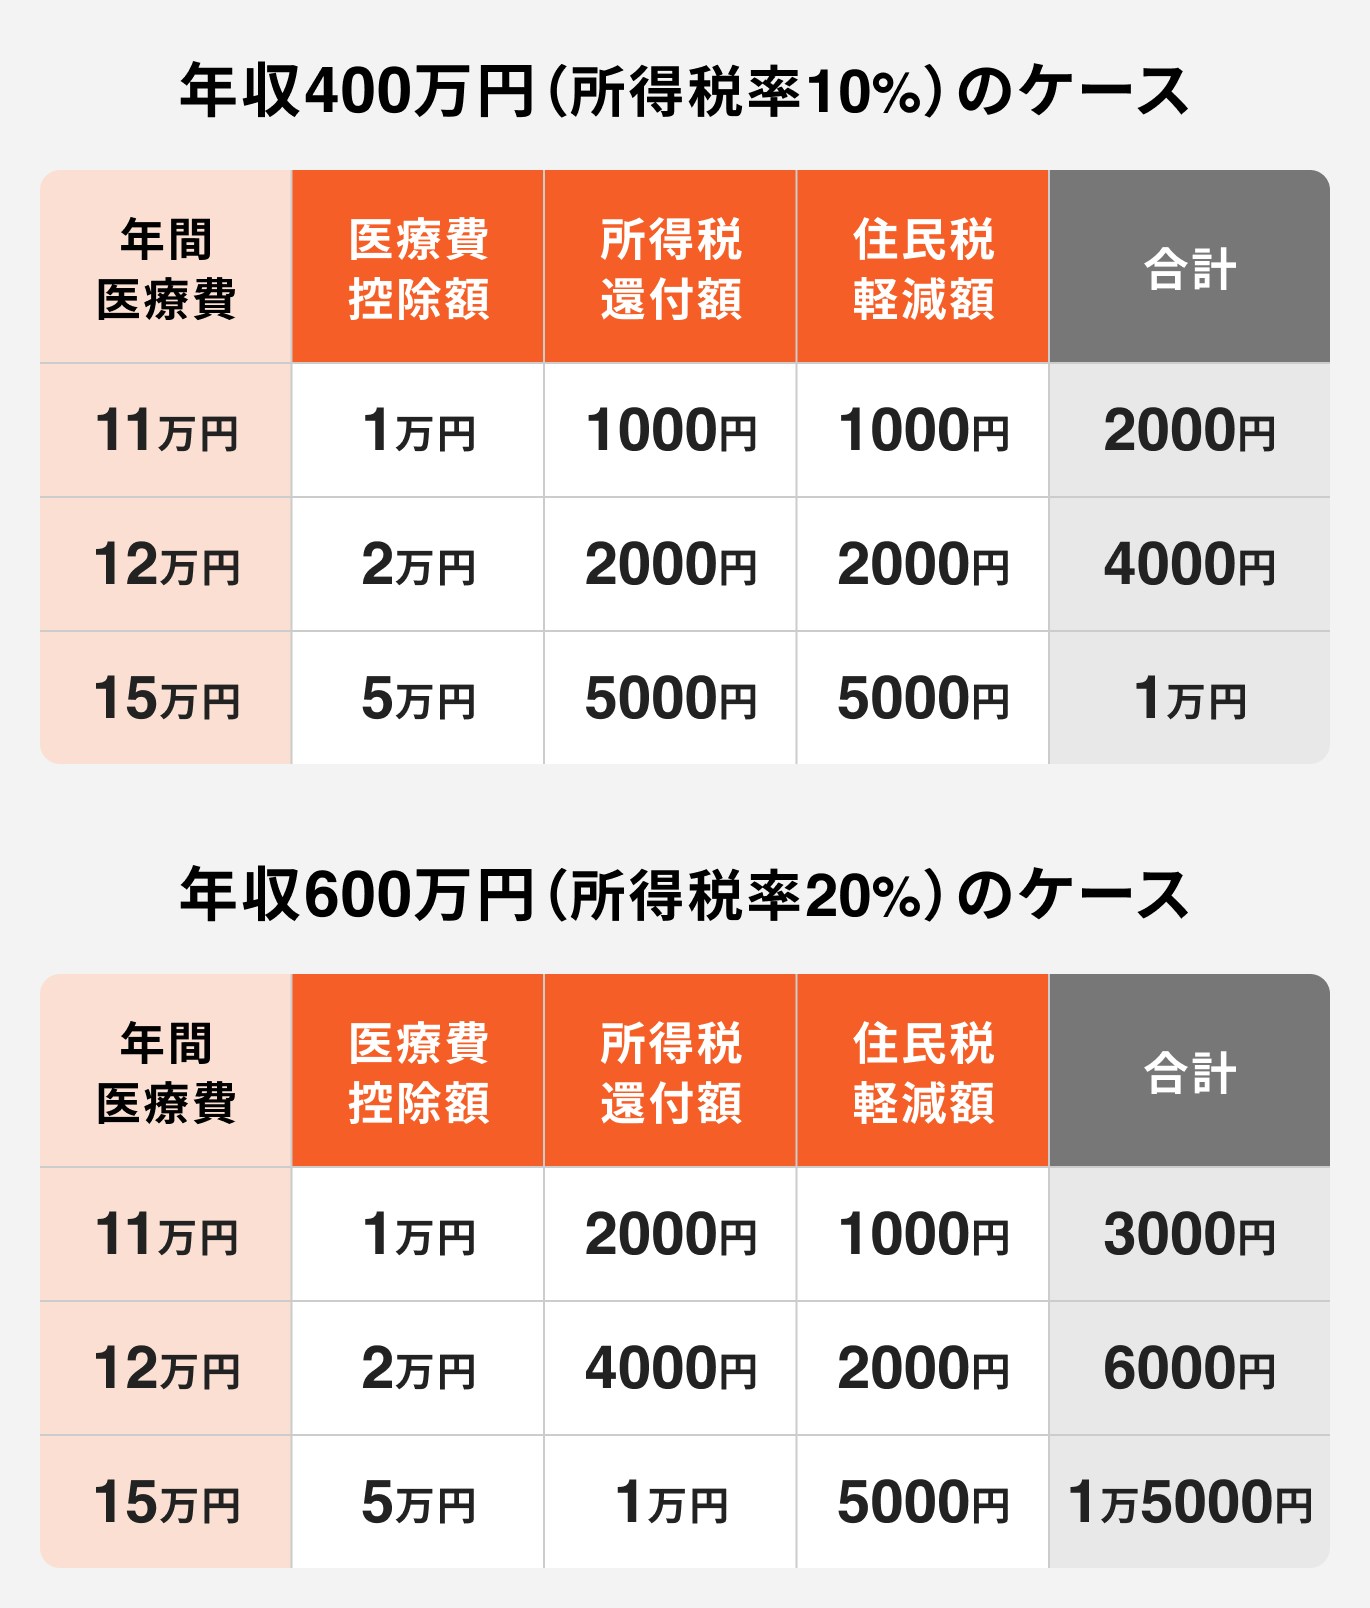
医療費控除を申請した際、実際に銀行口座へ振り込まれる金額と、翌年度の税金がどれだけ浮くのかを正確に把握している方は多くありません。控除によって得られる経済的メリットは、「所得税の還付」と「翌年度の住民税の軽減」という2つの階層で発生します。
所得税は申告後およそ1か月から1か月半で指定口座に現金として還付されますが、それ以上に恩恵が大きいのが医療費控除の住民税減税効果です。住民税の所得割税率は全国一律でおよそ10%に固定されているため、確定申告を行うことで翌年6月以降に徴収される住民税が確実に安くなります。
以下のシミュレーション表では、年収ごとの具体的な控除基準額と、実際に戻る経済的メリットの試算データをまとめました。
| 年収・雇用形態の目安 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| パート年収130万円 (総所得75万円) | 足切り額:3万7,500円 年間医療費:6万円支出 控除額:2万2,500円 | 「10万円以下は申請不可」と誤認され放置される代表例 | 所得税(5%)と住民税(10%)で合計約3,375円の節税。日割りの労働対価として十分なリターン |
| 単身・若手年収250万円 (総所得162万円) | 足切り額:8万1,000円 年間医療費:9万5,000円支出 控除額:1万4,000円 | 通院や歯科治療で10万円弱に達する層 | 所得税・住民税合わせて約2,100円の節税。スマホ申告(マイナポータル)なら作業時間15分程度で完了 |
| 会社員年収450万円 (総所得306万円) | 足切り額:一律10万円 年間医療費:16万円支出 控除額:6万円 | 総所得200万超のため10万円が足切りライン | 所得税(10%)と住民税(10%)で合計約1万2,000円の還付・減税。家族合算の活用が鍵 |
医療費控除のパート年収における戻る金額について質問を受ける場面が多々あります。注意すべきは、本人の年収が103万円以下で所得税が発生していない(非課税)場合、所得税の還付金そのものは発生しません。しかし、自治体によっては住民税が発生する年収ライン(100万円前後)を超えている場合、住民税の負担軽減効果が得られる仕組みです。
共働き夫婦・世帯で得する裏技|家族合算の計算方法と「どちらで申告すべきか」の分岐点
自分1人だけの医療費では10万円(または5%基準)に届かない場合でも、世帯全体を見渡せば状況が一変します。医療費控除には、自己と生計を一にする配偶者やその他の親族のために支払った医療費も合算できるという強力なルールが定められています。
税法上の「生計を一にする」という概念は、必ずしも同居を意味しません。離れて暮らす大学生の子供へ仕送りを行っている場合や、田舎で暮らす年金生活の親の療養費・医療費を仕送り等で負担している場合も、合算対象として認められます。
ここで多くの世帯が直面するのが、共働きの医療費控除は夫婦どちらで申告すべきかという問題です。基本戦略として押さえるべき原則は以下の通りです。
所得税は超過累進課税が採用されているため、課税所得が高い人ほど税率が跳ね上がります。例えば夫の所得税率が20%、妻が5%の場合、同じ5万円の控除を受けるのであれば、税率の高い夫名義で申告した方が還付額は大きくなります。これが一般的なセオリーです。
ところが、世帯全体の年間医療費が10万円以下の場合、この常識が逆転するケースが存在します。例えば世帯合算の医療費が8万円だった場合、年収500万円の夫が申告しようとしても、夫の足切りラインは10万円であるため控除額は「ゼロ」となり、還付を受けることができません。
一方で、パートや時短勤務で年収150万円(足切り額4万7,500円)の妻が家族全員分の領収書をまとめて申告した場合、8万円 - 4万7,500円 = 3万2,500円の控除が成立します。夫名義では1円も戻らないはずだった税金が、妻名義で申告することで世帯全体として数千円の還付と住民税減税を享受できるのです。この分岐点を見逃している共働き家庭は少なくありません。
セルフメディケーション税制との違いを比較|薬代が年1万2,000円超ならどちらを選ぶべきか
「病院にはほとんどかかっていないが、ドラッグストアで風邪薬や花粉症の薬、湿布などを頻繁に購入した」という世帯に向けて用意されているのが、セルフメディケーション税制(特定一般用医薬品等購入費を支払った場合の医療費控除の特例)です。
この特例と従来の医療費控除はどちらか一方しか選択できない(選択適用)関係にあり、両者を併用することはできません。どちらを選択すべきかの判定基準は明快です。
セルフメディケーション税制の最大の特徴は、足切りラインの低さにあります。1月1日から12月31日までの1年間に支払った対象医薬品(スイッチOTC医薬品等)の購入費用が年間1万2,000円を超えた部分(上限8万8,000円)がそのまま所得控除の対象となります。
ドラッグストアのレシートを確認し、商品名の横に「★」や「セルフメディケーション税制対象」といった印が記載されているものが対象品目です。アレルギー専用鼻炎薬、解熱鎮痛薬、胃腸薬、一部の禁煙補助薬など、対象品目は幅広く網羅されています。
年間の通院医療費がごくわずかで、通常の医療費控除(10万円または5%基準)のボーダーラインに届かない場合であっても、薬局での購入額が年間1万2,000円を超えていれば、迷わずセルフメディケーション税制を活用するのが賢明な選択となります。なお、本制度を利用する際は、申告者本人がその年に健康診断(職場の定期健診、人間ドック、がん検診など)や予防接種を受けていることが要件とされています。
【実態検証】通院交通費から見落としがちな対象品目まで|領収書の正しい残し方と5年前の遡り請求
国税庁の現場指導や納税者からの相談事例を精査すると、驚くほど多くの「控除対象となる出費」が見落とされている実態が浮き彫りになります。病院の診療代や調剤薬局のレシートだけが医療費ではありません。
典型的な見落とし例が、通院のための交通費です。患者本人が通院するために利用した電車や路線バスの運賃は、全額が医療費控除の対象に含まれます。交通機関の特性上、領収書が発行されないケースがほとんどですが、確定申告においては領収書の添付は求められず、通院日、利用した交通機関の名称(〇〇線〇〇駅〜〇〇駅)、運賃の実額をメモやエクセルに記録しておくだけで控除が認められます。
また、病状から見て公共交通機関の利用が困難な場合や、緊急を要する深夜の通院などで利用したタクシー代も控除の対象として計上可能です。さらに、医師の指示による松葉杖のレンタル代、治療目的の義手・義足、虫歯治療に伴う金歯・セラミック等の一般的な自由診療費、子どもの成長を阻害しないための歯列矯正費用なども正当な対象です。
そして、もう1つの極めて重要な事実が確定申告における5年前までの遡り請求(還付申告)です。「過去の領収書を保管していたものの、10万円以下だと思って放置していた」という場合でも、過去5年間に遡って還付申告書を提出すれば、納め過ぎた税金は後からでも全額振り込まれます。2026年現在であれば、2021年分以降の医療費について遡及して請求する権利が法的に保障されています。

【誤解の是正と真相】医療費控除に潜むデメリットと申請しないと損する理由
「医療費控除を申請すると何かペナルティや税務上のデメリットがあるのではないか」と不安を抱く声も耳にしますが、法律に従って正しく申請する限り、制度そのものに直接的なペナルティは存在しません。しかし、申告の手間と制度の相互作用において、知っておくべき医療費控除のデメリットの真相が2点存在します。
第1の盲点は、「ふるさと納税のワンストップ特例が無効化される」点です。ワンストップ特例制度を利用してふるさと納税を行っていた方が、後から医療費控除のために確定申告を行うと、ワンストップ特例の申請自体が法的にすべて無効となります。医療費控除の申告書を提出する際、あわせてふるさと納税の寄附金受領証明書の情報も入力(寄附金控除として再計上)しなければ、ふるさと納税分の税額控除が消滅してしまうため、細心の注意が必要です。
第2の点は、領収書の集計作業にかかる手間です。数百円から千円程度の還付金を得るために、何十枚もの領収書を仕分けて入力する作業は、時間対効果の観点から負担に感じる方もいるでしょう。
それでもなお、医療費控除を申請しないと損する理由は、税金の還付だけにとどまりません。確定申告によって「住民税の課税所得」が圧縮されると、それを算定基準としている自治体の各種公的サービスに波及効果が及びます。具体的には、認可保育園の保育料の引き下げ、高校生等奨学給付金の給付判定、国民健康保険料の減額、公営住宅の家賃判定など、生活コスト全般に有利な判定をもたらすトリガーとなるためです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度の特性を踏まえ、手間をかけてでも確定申告を行うべき人と、あえて申告を見送っても差し支えない人の判断基準を整理しました。
【今すぐ申告すべき人】
- 給与年収が300万円以下で、年間5万円以上の医療費を支払った単身者・若手・パート勤務者
- 世帯全体の医療費を合算すると年10万円(または低所得側の5%基準)を突破する共働き家庭
- 通院は少ないが、ドラッグストアで特定OTC医薬品を年間1万2,000円以上購入した世帯
- マイナンバーカードを保有しており、マイナポータル連携で医療費通知を自動取得できる環境にある人
【申告を慎重に検討すべき・見送ってもよい人】
- 年収が高く(単身で年収300万円超)、医療費の総額が10万円を明確に下回っており、市販薬購入も少ない人(法律上、控除額がゼロになります)
- 所得税・住民税がすでに非課税であり、世帯合算できる高所得の親族もいない単身者
- ワンストップ特例利用中で、医療費控除による節税見込み額が数百円程度に留まり、再申告の手間を避けたい人
【医療費控除 10万円以下 意味ない】に関するよくある質問(FAQ)
Q1:年収がいくら以下なら、医療費が10万円以下でも控除を受けられますか?
A1:給与収入のみの方であれば、額面年収で約297万円以下(所得税法上の総所得金額等が200万円未満)の場合に「総所得の5%基準」が適用されます。例えば年収200万円(総所得122万円)であれば足切り額は6万1,000円となり、それを超えた医療費支出はすべて控除対象となります。
Q2:通院のためにかかったドラッグストアの風邪薬や絆創膏は対象になりますか?
A2:治療目的で購入した風邪薬や頭痛薬は通常の医療費控除の対象に含まれます。ただし、病気予防目的のビタミン剤や健康食品、怪我の治療に直接関係のない日用品(通常の絆創膏や除菌シートなど)は対象外です。風邪薬など対象品目が明確なものは「セルフメディケーション税制」の対象にもなります。
Q3:病院の領収書を紛失してしまった場合、もう申告できませんか?
A3:領収書そのものを紛失していても、健康保険組合から送付される「医療費のお知らせ(医療費通知)」があれば申告可能です。また、マイナンバーカードをお持ちであれば、マイナポータルと国税庁の「確定申告書作成コーナー」を連携させることで、1年間の保険診療データを自動集計して申告できます。ただし、自費診療分や通院交通費、ドラッグストアのレシートはマイナポータルに反映されないため、別途記録が必要です。
Q4:共働きの場合、夫と妻で医療費領収書を分けて別々に申告することは可能ですか?
A4:可能です。ただし、それぞれの足切りライン(夫10万円、妻5%基準など)を個別に引くことになるため、通常はどちらか一方に家族分を全額合算して申告した方が足切り額を1回分で抑えられ、世帯全体の手取り還付額は大きくなります。
まとめ:手元の領収書を再確認し、正当な還付金を確実に手に入れよう
「医療費控除=10万円以上」という固定観念は、制度の半分しか見ていない不完全な認識です。総所得金額200万円未満における5%基準の特例、家族合算のルール、そしてセルフメディケーション税制という3つの防本線を知っていれば、手元の領収書が確実な現金還付と翌年の減税をもたらす資産へと変わります。
確定申告はスマートフォンの画面からマイナポータル連携を活用することで、以前に比べて格段に短い時間で完結できるようになりました。手元にある医療機関の明細や薬局のレシートを今一度確認し、過去5年分の権利も含めて、正当な税金の還付を漏れなく受け取りましょう。 (出典: 医療 費 控除 10 万 円 以下 意味 ない(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。